
2015年度の青色申告に向けて、書類を作り始めました!
今年は、原価償却の計上がノートパソコンと中古で
購入した自動車なのですが、中古資産の原価償却
の申告は複雑だったりします。
今回の記事では、自分と同じようにフリーランス・
個人事業主の方向けにまとめておこうと思います。
個人事業主と法人の減価償却計算の違い
個人事業主⇒所得税法
法人⇒法人税法
が適用されます。
この法律により、減価償却時の計算方法が
定められています。
所得税法⇒定額法
法人税法⇒定率法
個人事業主・フリーランスで働いている人は
定額法での申告になります。
簡単に説明すると、
定額法は、同じ金額で減価償却していく方法
定率法は、割合に寄って原価償却していく方法
になり、定率法の方が原価償却の金額を申告時
に計上でき、早め目早め目に経費として申告
できるのが有利です。
※個人事業主の方でも、『減価償却資産の
償却方法の変更承認申請書』を提出する事で
定率法での申告も可能です。
私の場合は、以前の自動車が調子が悪くなり
急な買い替えだったので書類を提出する事が
出来ず・・・
また、提出するにしても、購入する年の3月15日
までに提出しなければいけないため、どちらにしろ
間に合いませんでした。
では、定額法での耐用年数の計算方法をご案内します。
定額方による耐用年数と減価償却期間の算出方法
まず、原価償却には購入した資産に応じて
耐用年数が決まっています。
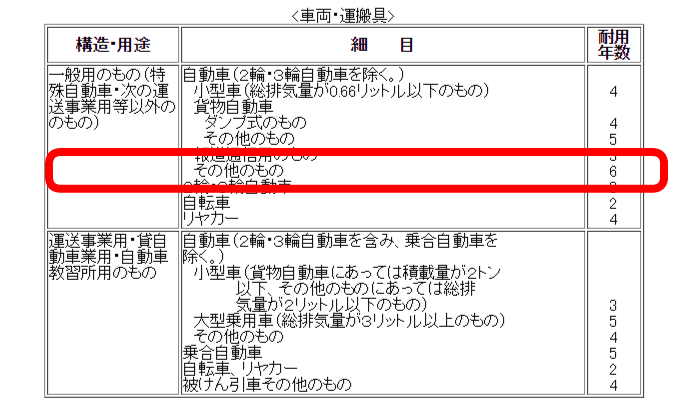
自動車の場合でしたら新車の場合だと、
6年間
になります。
※軽自動車は4年間です。
ただ、中古で購入しているため初年度登録からの
年数により、下記の通り変わります。
■法定耐用年数を越えている場合
初年度登録から、6年以上経過している場合は
下記の式に当てはめて計算します。
耐用年数=法定耐用年数(6年間)×0.2
※1年未満の端数は切り捨てになりますが、
2年未満の場合は2年となります。
乗用車の場合は・・・
6年間×0.2=1.2
切り上げにより、
2年間
となります。
■法定耐用年数を越えていない場合
初年度登録から、3年が過ぎていたと仮定して
計算してみたいと思います。
耐用年数=法定耐用年数(6)-経過年数(3年間)+(経過年数(3年間)×0.2)
6-3+(0.6)=3.6年
1年未満の端数は切り捨てるため、
3年間
となります。
月数と減価償却費は?
自分の場合は、法定耐用年数6年間の
越えていたため、青色申告時の耐用年数は
2年間×12ヶ月になり
月数は24ヶ月
です。
72万円で中古車を9月に購入した場合の
計算は下記のとおりとなります。
72万円÷24ヶ月=3万円
1ヶ月あたりあたりの原価償却費は3万円となります。
また、自動車を購入した9月に購入している場合は
その年に利用した月は。4ヶ月になります。
3万円×4ヶ月=12万円
という計算になります。
車を購入した年の減価償却費は
12万円
になります。
次回の記事では、自分の購入した自動車のケースを元に
実際に、今年申告する青色申告時の原価償却費を計算してみます。